旧账整理需要哪些基础材料
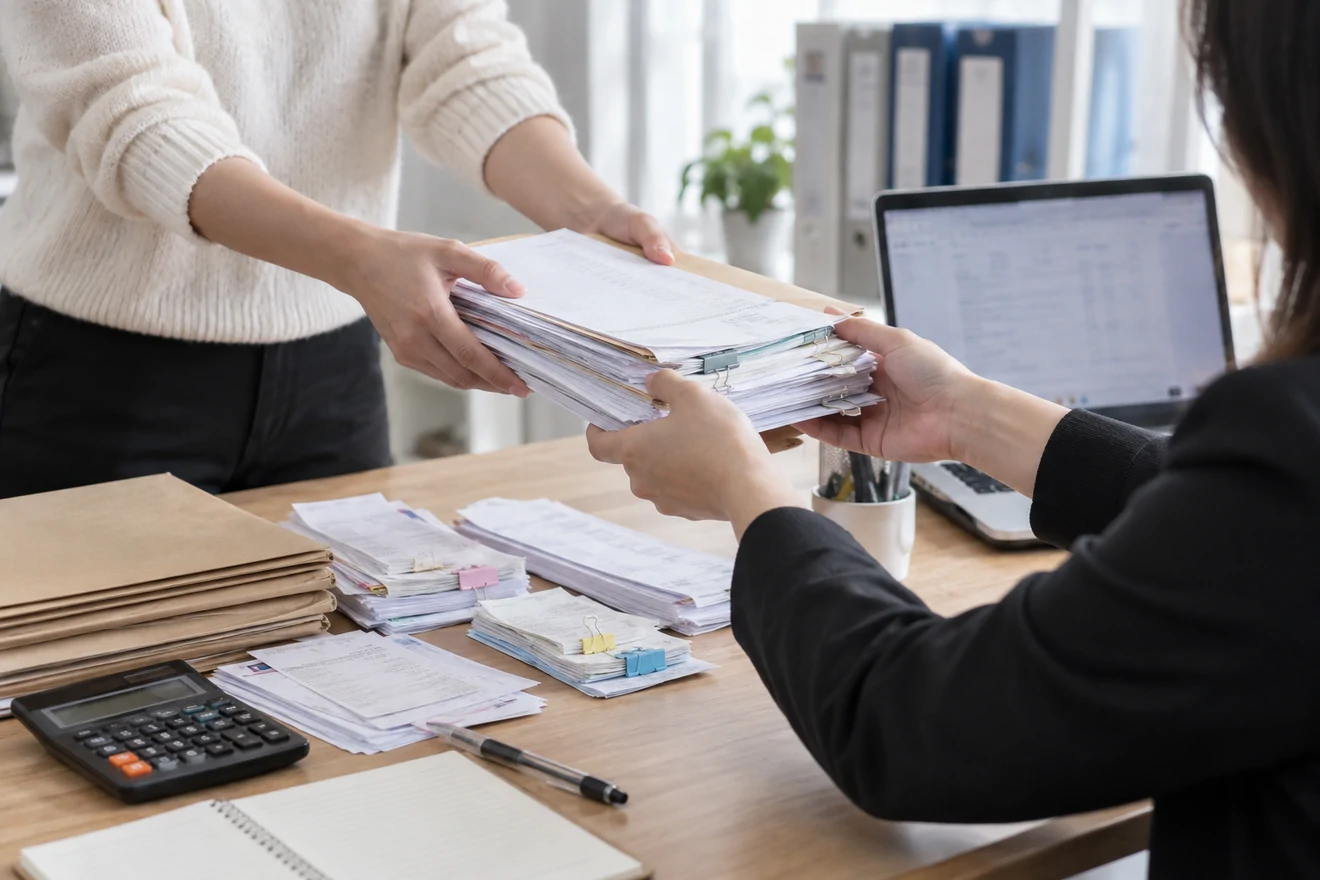
企业在委托代理记账机构整理旧账时,通常需要提供一系列财务和经营相关的原始资料。这些材料是代理记账人员梳理账目、核对数据的基础。具体所需材料会因企业类型、经营历史以及账务混乱程度而有所不同,但以下几类材料是大多数企业需要准备的。
账本与凭证类材料
这是旧账整理的核心资料。企业应尽量提供过去的会计账簿,包括总账、明细账、现金日记账、银行存款日记账等。同时,还需要提供所有已编制或未编制的记账凭证,以及相关的原始凭证,如发票、收据、出入库单、工资表、费用报销单等。如果部分凭证缺失,应尽可能提供辅助证明材料,如合同、协议等。
税务相关资料
税务资料是核对纳税申报准确性的关键。通常需要提供近期的纳税申报表(增值税、企业所得税、附加税等)、完税证明、税务稽查或检查相关文件、税控盘数据等。如果企业有享受税收优惠或减免,还需提供相关备案资料。这些材料有助于代理记账人员核实已申报数据与实际情况是否一致。
银行与资金类材料
银行对账单、银行回单、银行开户证明等是核对资金流水的重要依据。建议提供所有对公账户的完整银行对账单,以及每一笔银行收付款的相应回单。如果存在未达账项或银行账户较多,整理时需特别注意一一对应。此外,现金流水记录、支票存根等也属于资金类材料。
经营与合同类材料
企业的基础经营资料同样不可或缺。包括营业执照副本复印件、公司章程、验资报告(如有)、股东会决议、重大经营合同、采购和销售合同、租赁合同等。这些文件可以帮助代理记账人员了解企业的经营结构和业务模式,从而更准确地处理账务。
其他辅助材料
根据企业具体情况,可能还需要提供社保和公积金缴纳明细、固定资产盘点表、存货盘点表、往来款项明细(应收账款、应付账款等)、前期审计报告或汇算清缴报告等。如果企业之前已由其他记账机构代理,建议一并提供交接清单和交接时的财务状况说明。
整理材料时的注意事项
提醒:提供材料时,建议先按年份、月份或业务类型分类整理,并制作一份简单的资料清单。这样既能提高整理效率,也能避免遗漏重要文件。对于缺失的材料,应如实告知代理记账机构,共同评估对账务的影响以及是否需要进行补充或补救处理。
常见问题FAQ
问:如果部分原始凭证丢失,还能整理旧账吗?
答:可以,但需要尽可能提供替代证明,如合同、协议、银行流水、对方出具的收据或对账函等。代理记账人员会根据现有资料进行合理处理和调整,但缺失重要凭证可能会影响账务的准确性和完整性。
问:旧账整理一般需要多长时间?
答:时间取决于资料完整程度、账务复杂度和企业规模。一般中小型企业1-2年的账务,资料齐全的情况下可能需要几周左右。如果账务混乱或资料缺失严重,时间会更长。
问:整理旧账后,之前漏报的税款需要补缴吗?
答:如果整理过程中发现漏报税款,企业通常需要依法补申报并补缴税款及滞纳金。建议在整理前与代理记账机构充分沟通,并在专业指导下处理税务问题。
下一步建议
企业在准备旧账整理材料时,建议先自行盘点现有资料,对照上述清单查漏补缺。如果对材料要求不确定,可以先咨询代理记账机构,了解其具体要求。确保资料完整、归类清晰,有助于提高整理效率,减少反复沟通的时间成本。